Une plateforme agréée est un opérateur de dématérialisation immatriculé par l’administration fiscale, pour une durée de trois ans renouvelable. La seule preuve qui vaut est la liste officielle publiée sur impots.gouv.fr, que vous téléchargez vous-même. Ce fichier comporte deux rubriques distinctes, et la seconde regroupe des opérateurs dont l’immatriculation définitive n’est pas encore acquise. Un logo sur une page commerciale ou une capture d’écran transmise par un commercial ne remplacent pas ce contrôle.
La liste de l’administration fiscale est la seule preuve
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent recevoir leurs factures au format électronique par l’intermédiaire d’une plateforme agréée. Le mot agréée n’est donc pas un argument de vente parmi d’autres. Il désigne un statut délivré par l’État, que vous pouvez contrôler en quelques minutes.
Une immatriculation délivrée par la DGFiP
Un service d’immatriculation a été créé au sein de la DGFiP. Il instruit les dossiers déposés par les opérateurs, prononce l’immatriculation et gère son renouvellement périodique. Le statut court sur trois ans, puis se renouvelle.
Le périmètre exact de ce statut, ses obligations et le vocabulaire de la réforme sont détaillés sur https://dext.com/fr/ressources/plateforme-agreee-pa-definition. Gardez en tête une distinction simple : tout opérateur de dématérialisation n’est pas immatriculé, et seul celui qui l’est peut porter le titre.
Prenez le fichier à la source
La liste vit sur impots.gouv.fr, sur une page dédiée aux plateformes agréées immatriculées. Elle se télécharge en trois formats, ODS, XLSX et PDF. Téléchargez-le vous-même plutôt que d’accepter une copie envoyée par un commercial, et notez la date de mise à jour affichée sur la page.
L'administration fiscale publie elle-même la liste des plateformes agréées, en ODS, XLSX et PDF. Le fichier téléchargé sur impots.gouv.fr fait foi. Une capture d'écran, non.
Attention à la deuxième rubrique de la liste
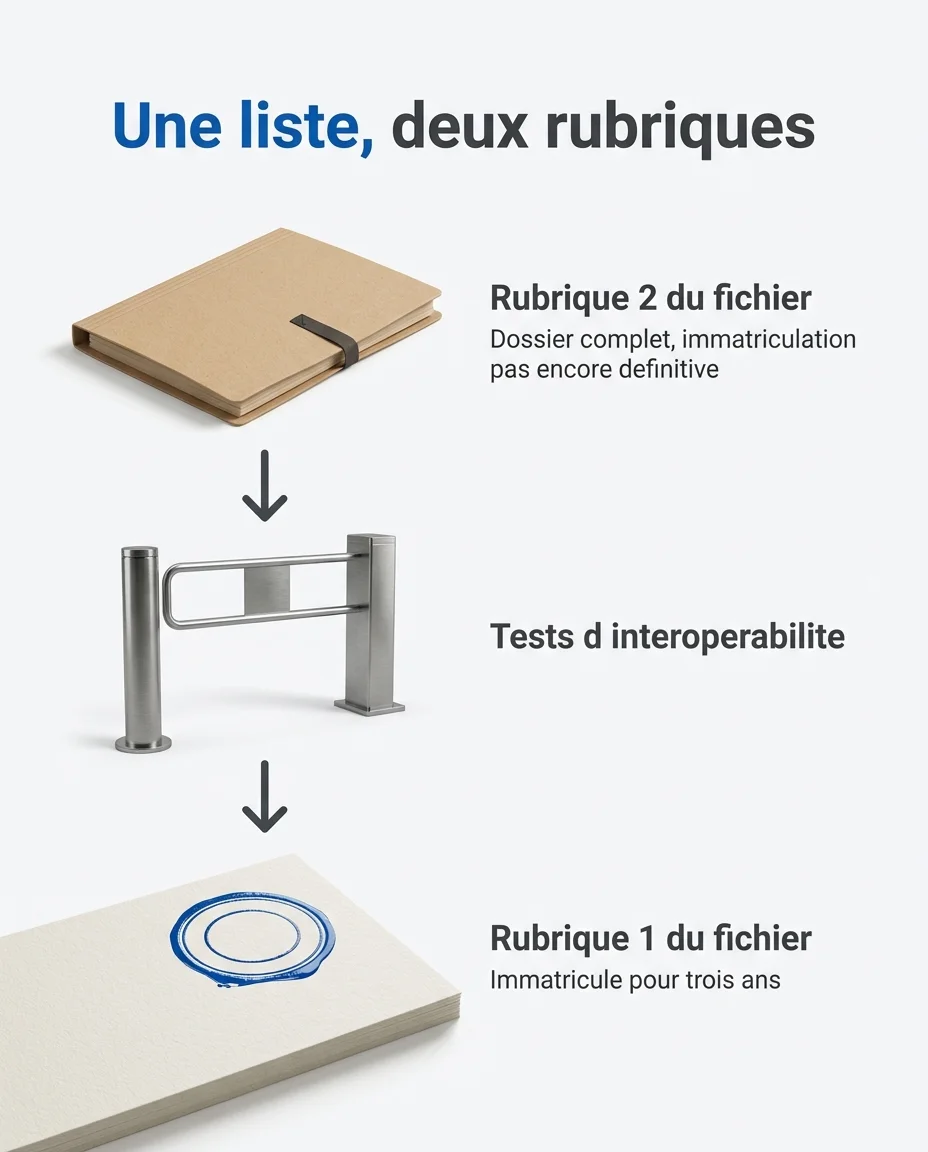
C’est le point qui piège le plus de dirigeants. Le document publié par l’administration ne contient pas une liste, mais deux.
- La première regroupe les opérateurs qui remplissent toutes les conditions, tests d’interopérabilité compris.
- La seconde regroupe ceux dont le dossier est complet, mais dont l’immatriculation définitive reste conditionnée à la réussite de ces tests.
Un éditeur qui figure dans la seconde rubrique peut donc affirmer, sans mentir, qu’il apparaît sur la liste de la DGFiP. Ce que vous devez savoir, c’est dans laquelle. Ouvrez le fichier, cherchez le nom, et lisez l’intitulé de la rubrique qui le contient.
Les questions à poser à un éditeur qui se dit agréé

Quatre questions, posées par écrit
Une fois le fichier ouvert, quatre questions suffisent à lever l’ambiguïté. Posez-les par écrit : une réponse vague est déjà une réponse.
| Ce que vous demandez | Ce que la réponse doit contenir |
|---|---|
| Sous quelle rubrique figurez-vous ? | L’intitulé exact de la rubrique, pas une formule vague d’appartenance |
| Depuis quelle date ? | Une date, que vous recoupez avec la version du fichier que vous avez téléchargée |
| Quand votre statut arrive-t-il à échéance ? | Une année, puisque l’immatriculation court trois ans avant renouvellement |
| Êtes-vous immatriculé vous-même ? | Le nom qui figure sur la liste, qui peut être celui d’un partenaire et pas le sien |
Le cas de l’éditeur qui s’appuie sur un tiers
La dernière question est la plus utile des quatre. Un outil de facturation peut très bien s’appuyer sur la plateforme agréée d’un autre opérateur, ce qui reste parfaitement conforme.
Le point de vigilance est ailleurs : en cas d’incident technique ou de rejet d’une facture, votre interlocuteur n’est plus celui que vous croyez. Demandez qui répond, et sous quel délai.
Ce que l’immatriculation ne garantit pas
Le statut atteste que l’opérateur respecte les exigences réglementaires et qu’il a passé les tests techniques. Il ne dit rien du reste, et c’est là que se joue votre confort au quotidien.
- La solidité de l’éditeur et sa capacité à tenir sur la durée de votre abonnement.
- La réversibilité, c’est-à-dire votre faculté à récupérer vos factures si vous partez.
- Le traitement de vos données, leur hébergement et les engagements de sécurité associés.
Le réflexe vaut au-delà de la facturation. Pour la valeur juridique de la signature électronique, la démarche est la même : un prestataire se contrôle sur une liste tenue par une autorité, jamais sur sa propre page de vente.
Ce qu’il vous reste à faire avant les échéances
Le calendrier ne laisse pas beaucoup de marge. Depuis le 1er septembre 2026, la réception des factures électroniques par une plateforme agréée s’impose à toutes les entreprises concernées, quelle que soit leur taille.
À la même date, les grandes entreprises et les entreprises de taille intermédiaire doivent également émettre leurs factures par ce canal.
Les PME et les micro-entreprises disposent d’un an de plus pour l’émission, jusqu’au 1er septembre 2027. Ce délai supplémentaire porte sur l’envoi, pas sur la réception, qui est déjà obligatoire pour elles.
Réception au 1er septembre 2026 pour toutes les entreprises. Émission au 1er septembre 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME et les micro-entreprises.
Conservez une trace datée du fichier consulté le jour où vous signez, avec le nom de la rubrique. Reprenez le même contrôle au moment du renouvellement de votre contrat, puisque le statut de votre prestataire, lui, n’est pas acquis à vie.